

철강 가격은 11월 하락 충격에서 벗어났다고 평가할 수 있다. 하락폭은 둔화됐고, 최근 일주일간 주요 품목에 걸쳐 상승을 기록했다. 12월은 2025년 새해를 앞두고 방향을 탐색하는 시기다. 변수는 복합적이다. 수요 측면에서 보면 불투명한 전망 탓에 시장의 관망세가 계속되고, 거래는 겨울철 비수기 더 부진할 것으로 예상된다. 원가 측면에서는 하락을 제한하는 지지선을 확보할 것으로 판단된다. 철광석은 11월 중순 이후 소폭의 상승세가 이어졌다. 철스크랩(고철)의 경우 하락세가 계속되고 있는데 수요 부진을 상쇄할 만한 공급 감소도 예상된다. 포스코, 현대제철, 동국제강 등 고로, 전기로 모두 원가부담이 여전히 높다. 철강재 가격 인상이 시도될 가능성이 있다. 시장에서도 장기 하락에 대한 피로감이 크다. 등락 변수가 맞물린 상황에서 제한된 변동이 나타날 것으로 예상된다. 미국 도널드 트럼프 당선인의 관세 정책은 특히 중국을 압박하고 있다. 중국은 내수 경기부양과 함께 해외에서 미국을 대체할 시장을 공략하는 데 역점을 둘 전망이다. 단, 국내 시장의 경우 고환율 기조가 이어지면서 신규 계약은 바닥 수준에 머물 것으로 관측된다. 철강업계의 수요에 맞는 최적화된 생산이 병행될 경우 시장 가격은 안정을 찾을 것이란 의견이 제기된다.
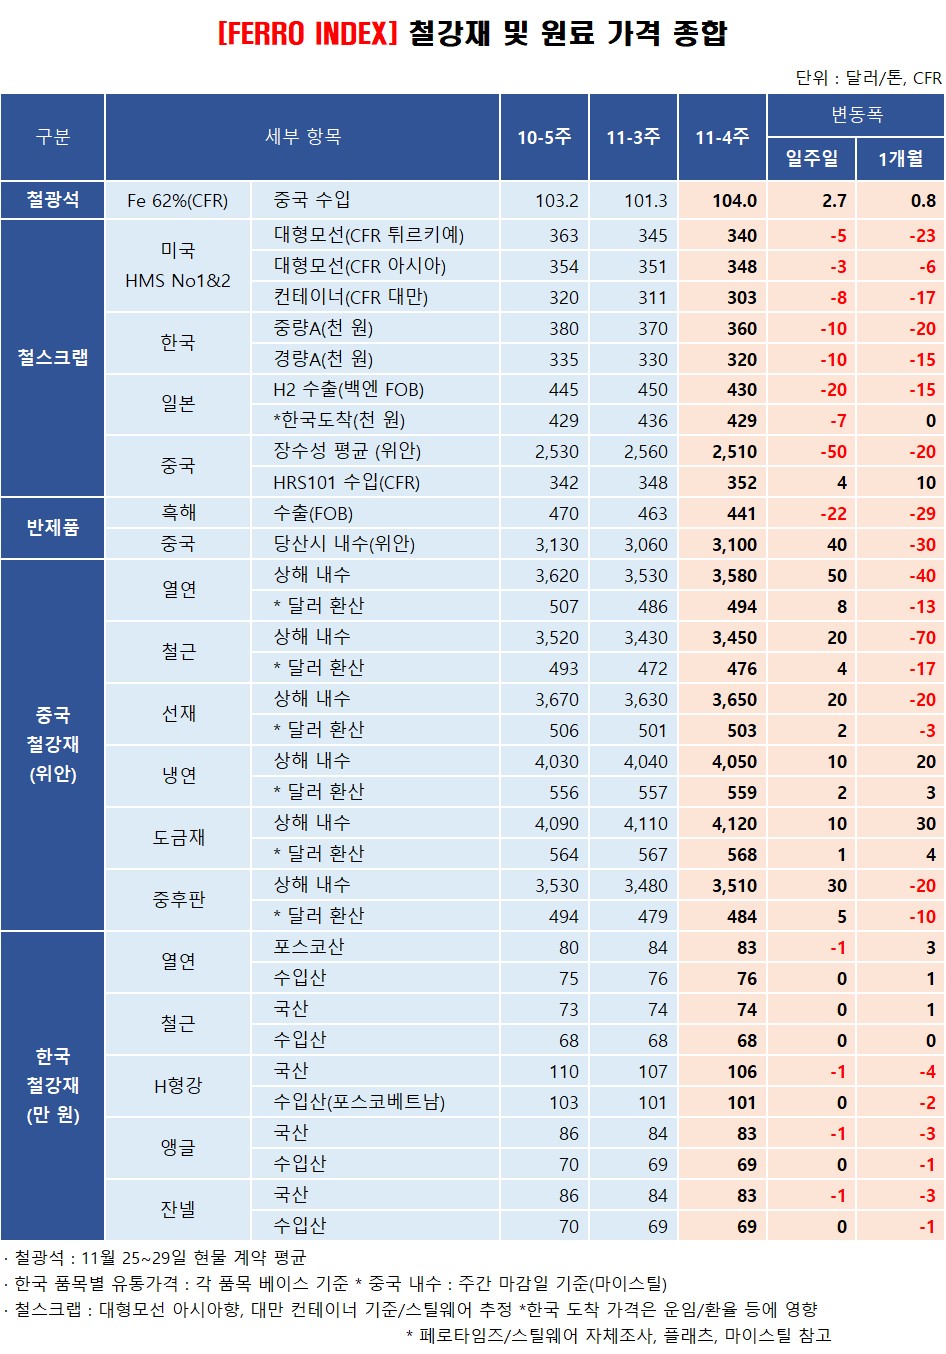
중국의 철광석(Fe 62%) 수입 가격은 11월 마지막주 평균 104.0달러를 기록했다. 전주 평균 대비 2.7%(2.7달러) 상승했다. 일자별로 29일 기준 105.1달러로 전주 마감일(22일) 대비 4.2% 상승했다. 저점이었던 15일(97.2달러) 대비로는 8.1%의 상승률을 기록했다.
철강재 가격은 지지부진하다. 대표 품목인 열연 가격은 중국의 수출 기준 FOB 톤당 480달러로 평가된다. 지난 1개월간 하락폭은 5달러 이내다. 고로의 원가부담은 되레 높아진 셈이다.
전기로 역시 원가부담은 크다. 핵심 원료인 철스크랩 가격은 큰 폭의 조정을 받고 있지만 철근 등 제품 수요가 극심한 침체를 겪고 있다. 철스크랩 가격에 대한 인하기조를 이어가고 있지만 원가부담을 떨쳐내기 어렵다. 겨울철 공급도 계속 부진할 전망이어서 대폭적인 인하도 쉽지 않을 것이란 견해도 나온다.
철강업계 전반에는 시장 가격의 바닥을 확인하고, 인상 기회를 엿보는 기색이 짙다. 수요 시장별, 품목별로 11월 인상이 실시되기도 했다. 현재의 수요 침체를 감안하면 11월은 하락 충격에서 벗어나 소폭이나마 반등이 일어났다는 데 의미가 있다.
중국 시세도 수요 부진 속에서 비교적 안정된 추세다.
29일 상해 기준 열연과 철근 내수 가격은 3580위안, 3450위안으로 전주보다 50위안, 20위안 각각 상승했다. 선재, 냉연, 도금재, 중후판도 모두 소폭이나마 상승을 기록했다.
국내 시장도 하락폭은 둔화됐다. 시장 거래는 겨울철 약세가 예상되나 철강 메이커나 유통업계에서 투매성 인하는 미미할 것으로 업계는 보고 있다.
철근 유통 가격은 SD400, 10.0mm 기준 대리점 매장에서 74만 원으로 보합을 기록했다. 수입산은 68만 원으로 변동이 없다. 중국의 오퍼 가격은 CFR 530달러(용강강철 11월 오퍼)로, 한화 기준 74만 원으로 매우 높다. 앞으로 신규 계약은 거의 불가능하다는 게 중론이다.
포스코산 열연은 대응재 베이스 기준 톤당 82~83만 원으로 1만 원 하락했다. 반면 최근 1개월간 3만 원 상승했다. 포스코의 인상이 반영된 결과다. 수입산은 76만 원으로 지난달 1만 원가량 올랐다.
형강 시장은 최근 하락이 눈에 띈다. H형강은 국산 S275, 건축용 소형 기준 106만 원으로 1만 원 하락했다. 앵글 및 잔넬은 83만 원으로 같은 폭으로 하락했다. 최근 1개월간 하락폭은 H형강과 앵글 및 잔넬이 각 4만 원, 3만 원으로 나타났다.
