

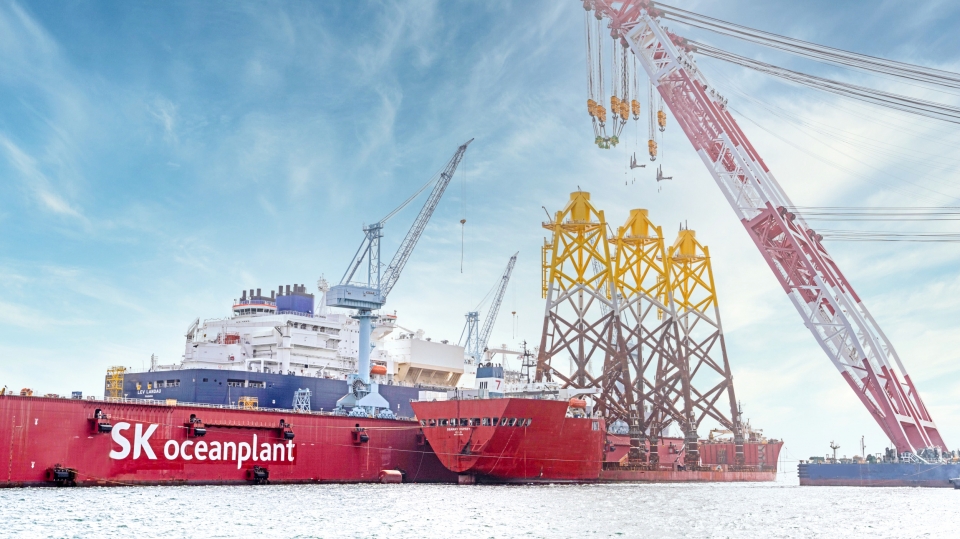
최근 대만 해상풍력 규제가 폐지되면서 SK오션플랜트가 수혜를 입을 것이란 전망이 나왔다. 미국 시장과 별개로 대만과 국내 수요만으로 중장기 성장이 가능하다는 분석이다.
한병화 유진투자증권 연구원 '대만발 대형 정책 호재 확정' 보고서를 통해 이같이 밝혔다.
대만은 5GW 해상풍력 개발이 확정되거나 운영 중이며, 지난해 말부터 15GW 규모 추가 입찰이 진행되고 있다. 다만 현재는 500MW 펭미아오1 프로젝트만 건설이 확정된 상태로, 주요 배경으로는 엄격한 로컬컨텐츠룰과 과도한 데드라인 적용이 꼽힌다.
이에 EU는 WTO에 정식 제소 의사를 밝혔고, 대만 정부는 지난 주말에 EU측 요구를 전격 수용했다. 이에 따라 40%로 제한됐던 해외 기자재 사용제한이 폐지되면서 프로젝트 수익성이 높아지고, 가속도가 붙을 것이라는 분석이다.
한병화 연구원은 "특히 기존 정책의 가장 큰 폐해는 원가 구성율이 가장 높은 하부구조물"이라며 "대만 내 기술과 가격경쟁력을 갖춘 기업이 없었음에도 불구하고 SK오션플랜트는 규제 때문에 전체 프로젝트의 40%만 수주해 왔고, 대만에서 공기를 지키지 못하는 한도 내에서만 스팟성 오더를 받아 왔다"고 말했다.
이어 "다음 입찰부터는 프로젝트에서 100% 하부구조물에 대해 수주할 수 있다"며 "이와 더불어 국내에도 연내 1.5~2GW의 고정식 및 부유식 해상풍력 입찰을 진행하고 있어 향후 지속적 성장이 기대된다"고 덧붙였다.
특히 최근 트럼프 대통령이 재선에 성공하면서 해상풍력 투자 심리가 악화됐으나, 미국 시장은 SK오션플랜트와 연관성이 없고, 수주량 역시 다시 회복될 것이란 분석이다.
이에 따라 올해 4분기 실적은 매출 2520억 원, 영업이익 171억 원으로 전년 동기 대비 19.3%, 6.8% 증가할 것이라고 관측했다. 이어 내년부터는 연간 1조 원 이상 매출과 더불어 7.0%대 영업이익률을 유지할 것이라고 전망했다.
