

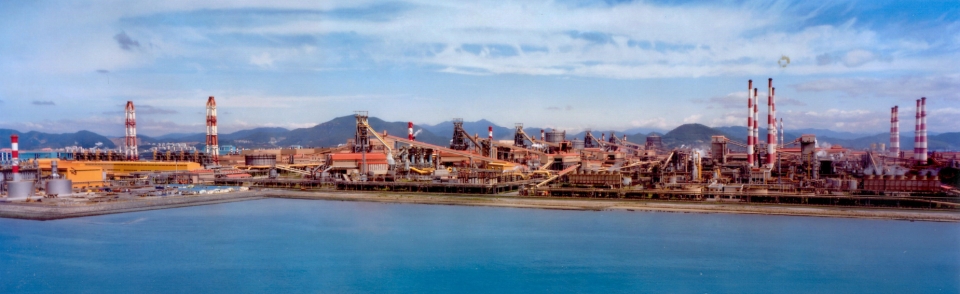
포스코가 철강 판가 인상 부진으로 1분기 실적이 시장 기대치를 하회할 것이라는 관측이 나왔다. 전방산업 회복 지연과 중국산 수입재 가격 하락으로 철강 판가 인상이 부진했다는 설명이다. 다만, 1분기 바닥을 기점으로 2분기부터는 스프레드(격차) 개선을 통한 실적 회복을 전망했다.
신한투자증권의 박광래 연구위원과 한승훈 연구원은 1일 ‘중장기적인 관점에서 긍정적인 시각 유지’라는 보고서를 통해 이같이 밝혔다.
보고서에 따르면, 1분기 실적은 19조3000억 원, 영업이익은 4233억 원으로 시장 기대치를 하회할 것이라고 예측했다.
배경으로는 철강 판가가 기대만큼 상승하지 못하고, 인건비를 포함한 1회성 비용들이 일부 반영되는 점이 지목됐다.
이와 더불어 전방산업 회복 지연과 중국산 철강재 가격 하락의 영향으로 판가 인상이 톤당 2만 원(ASP) 수준에 그쳤다는 지적도 이어졌다.
반면, 2분기부터는 계단식으로 회복할 것이라는 긍정적인 전망을 내놨다.
2분기 철강 ASP와 판매량 모두 소폭 늘어나면서 6000억 원대 영업이익을 기록할 것이라는 관측이다.
친환경 인프라와 미래소재 사업은 지난 4분기와 유사한 흐름을 보일 것이라고 예상했다.
박 연구위원은 “하반기에는 판가 인상보다는 철광석과 연료탄 등 주요 원재료 가격 하향 안정화에 따른 스프레드(격차) 개선으로 실적 상승이 전망된다”고 분석했다.
이어 “올해 탄소강 판매량이 지난해와 유사한 3182만 톤이 예상되는 가운데 철강 사업 영업이익은 1조9000억 원, 전사 영업이익은 2조9000억 원으로 점친다”고 덧붙였다.
목표주가는 기존 60만 원에서 53만 원으로 하향했다. 다만, 주가 하락 리스크는 제한적이라고 설명했다.
주가의 중기 흐름을 결정하는 리튬가격이 바닥을 잡은 상황이며, 금리 하향 안정화로 할인율이 내려가고 전기차 시장 내러티브가 우호적으로 선회할 경우 반등의 여지가 있다고 분석했다.
